Odpočet nebo vrácení DPH při registraci a jejím zrušení
Když se stanete plátcem DPH, uplatněte DPH z věcí, které stále máte (§ 79). Když plátcem být přestanete, spočítejte, co musíte vrátit (§ 79a). Obojí jde na ř. 45 přiznání k DPH.
Když se zaregistrujete k DPH, můžete si uplatnit DPH, kterou jste zaplatili za věci, které ke dni registrace stále máte: zásoby a materiál pořízené v posledních 12 měsících a část DPH z vybavení a vozidel. Když plátcem přestanete být, stejným způsobem vracíte DPH z toho, co stále držíte.
Příklad: dva měsíce před registrací jste koupili vrtačku za 12 100 Kč, z toho 2 100 Kč DPH, a používáte ji jen pro práci. V prvním přiznání k DPH si můžete uplatnit 2 100 Kč. Palivo, nájem, telefon ani minulý měsíc předplatného se nepočítají, protože už jsou spotřebované.
Než začnete
K dispozici od tarifu Solo Pro.
Váš status musí být Plátce DPH s vyplněným polem Plátcem DPH od podle rozhodnutí finančního úřadu (Nastavení → Firma).
Pracovní list nabízí to, co máte v aplikaci zapsané: výdaje s DPH a položky v Účetnictví → Dlouhodobý majetek. Nákupy zapisujte i s DPH ještě před registrací, i jako neplátce, aby bylo z čeho vybírat.
Odpočet při registraci (§ 79)
- 1V levém postranním panelu klikněte na Účetnictví. V části Hlášení klikněte na Přehled DPH.
- 2Klikněte na kartu Nárok na odpočet při registraci (§79).
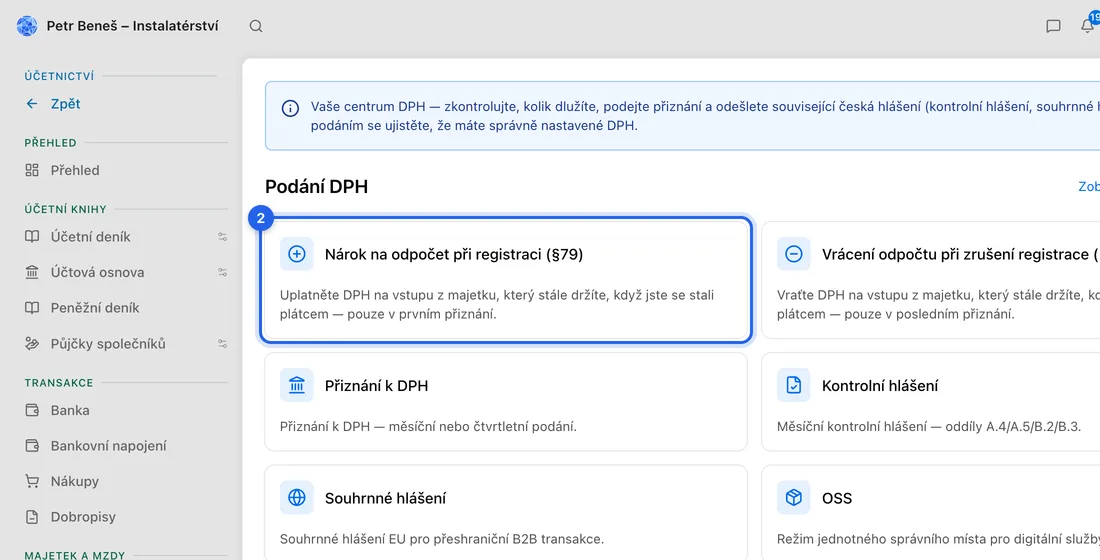
- 3Přečtěte si žlutou poznámku: nárok máte jen na to, co ke dni registrace stále máte.
- 4V tabulce zaškrtněte Zahr. u každé položky, kterou stále máte.
- 5Zkontrolujte Podíl využití pro podnikání % (např. 50 u auta, kterým jezdíte i soukromě) a Stále drženo % (méně než 100, pokud jste část zásob už spotřebovali).
- 6Pokud zaškrtnutý řádek ukazuje DPH neověřeno, zaškrtněte „Mám daňový doklad od plátce DPH, na kterém je u tohoto nákupu DPH ve výši …“, nebo řádek odškrtněte, pokud doklad nemáte.
- 7Zkontrolujte Celkem k uplatnění v prvním přiznání a klikněte na Uložit pracovní list. Objeví se např. „Uloženo — 3 položky, 4 200 Kč k uplatnění“.
Částka se sama propíše na ř. 45 vašeho prvního přiznání k DPH. Řádek „Nyní na ř. 45 přiznání“ pod součtem ukazuje, co tam je. Zaškrtáváte jen to, co stále máte; aplikace to za vás ověřit nedokáže.
Vrácení odpočtu při zrušení registrace (§ 79a)
- 1Přejděte do Nastavení → Firma a klikněte na Neplátce DPH.
- 2V okně Vypnout registraci k DPH nastavte Váš poslední den jako plátce DPH, zaškrtněte potvrzení a klikněte na Vypnout DPH. Pak klikněte na Uložit změny.
- 3Přejděte do Účetnictví → Přehled DPH a klikněte na Vrácení odpočtu při zrušení registrace (§79a). Odkazuje sem i žlutá poznámka v Nastavení → Firma.
- 4Zaškrtněte Zahr. u každé položky, kterou stále máte, zkontrolujte Podíl využití pro podnikání % a klikněte na Uložit pracovní list.
- 5Zkontrolujte Celkem k vrácení v posledním přiznání. Částka se přičte na ř. 45 vašeho posledního přiznání k DPH.
Když něco nefunguje
„Datum registrace k DPH není nastaveno…“: klikněte na Nastavit v nastavení účetnictví a vyplňte Plátcem DPH od.
„Zkontrolujte datum registrace k DPH“: datum se mohlo doplnit automaticky při zapnutí DPH. Klikněte na Zkontrolovat v nastavení účetnictví, datum případně opravte, klikněte na Datum je správné a pak na Uložit nastavení.
„Nebyl nalezen žádný způsobilý majetek ani zásoby.“: za 12 měsíců před datem registrace není zapsané nic s DPH a nemáte žádný dlouhodobý majetek. Doplňte chybějící nákupy jako výdaje s DPH a vraťte se.
„DPH u jednoho z vybraných nákupů dopočítala aplikace…“: u daného řádku zaškrtněte potvrzení o daňovém dokladu, nebo řádek vynechte.
„V listu podle § 79 nelze pro období … uplatnit více“: toto přiznání je už označené jako podané. Nárok můžete snížit, ale pro jeho zvýšení musíte podání nejdřív stáhnout.